
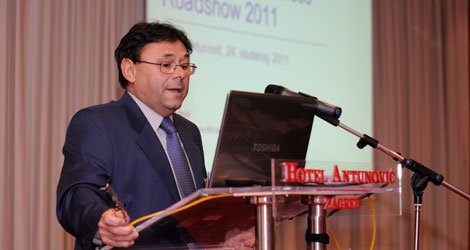
Der Direktor des Analysehauses IDC Adriatics erklärt, dass die IT-Ausgaben in Kroatien in den nächsten fünf Jahren um etwa 25 Prozent wachsen sollten, um 50 oder 75 Prozent des aktuellen Pro-Kopf-Ausgaben-Niveaus von 30 Prozent des EU-27-Durchschnitts zu erreichen.
interviewt von: Matilda Bačelić
Der kroatische IT-Markt wurde drastisch von der Krise betroffen und erholt sich im Vergleich zu den globalen und regionalen Märkten weiterhin langsam. Boris Žitnik, der Direktor des Analysehauses IDC Adriatics, das die Länder des ehemaligen Jugoslawien und Albanien abdeckt, spricht mit Lider über den Zustand der heimischen Industrie und zukünftige Chancen, insbesondere über ‚Cloud Computing‘ im Vorfeld der dritten IDC-Konferenz zu diesem neuen Modell der IT-Dienstleistungsbereitstellung und des Rechenparadigmas, die am 24. und 25. November in Zagreb stattfinden wird.
• Nach zwei Jahren des Rückgangs, was sind die IDC-Prognosen für den kroatischen IT-Markt im Jahr 2011?
– Laut unseren neuesten Prognosen aus April dieses Jahres haben wir vorhergesagt, dass die IT-Ausgaben im Land in diesem Jahr leicht zurückgehen oder stagnieren würden. Wir sprechen von einer IT-Markgröße von 1,05 Milliarden Dollar, was ungefähr dem Niveau der IT-Ausgaben entspricht, das wir 2006 verzeichnet haben. Wir haben vorhergesagt, dass die IT-Nachfrage sich an die erwartete Stagnation anpassen würde und dass eine zusätzliche Einschränkung die für Ende des Jahres geplanten Parlamentswahlen sein würden. Auf der anderen Seite sehen wir die Haupttreiber als die Unfähigkeit großer IT-Investoren, ihre Investitionen im dritten Jahr in Folge aufzuschieben, sowie Projekte zur Bereitstellung von privaten und öffentlichen Cloud-Diensten. Wir testen, wie erfolgreich wir in unseren Prognosen in diesen Tagen waren, und in weniger als einem Monat werden wir die neuesten Prognosen veröffentlichen.
• In welchen Segmenten ist die Situation am besten, und in welchen am schlechtesten, und was hat dies am meisten beeinflusst?
– Wir erwarten in diesem Jahr einen etwas größeren Rückgang bei der Lieferung von Personal Computern und Druckern oder Hardware im Allgemeinen, mit Ausnahme von Smartphones, die einen starken Anstieg verzeichnen werden. Die Dynamik der Softwarelieferung und IT-Dienstleistungen wird leicht über null liegen.
• Wie steht es um den heimischen ‚Cloud‘-Markt in diesem Moment, und welche Potenziale und Erwartungen gibt es in Kroatien?
– Der Cloud-Konsum in Kroatien befindet sich in den Kinderschuhen. Wir haben den Cloud-Markt im weiteren Sinne im Jahr 2010 geschätzt, der Gebühren für IT-Dienstleistungen umfasst, die auf Cloud-Basis bereitgestellt werden, sowie Investitionen in öffentliche und private Cloud-Lösungen, bei 68 Millionen Kuna. Davon entfallen 18 Millionen Kuna auf den Wert der IT-Dienstleistungen, die von der öffentlichen Cloud bereitgestellt werden. Aus der Perspektive der gesamten IT-Ausgaben sind dies marginale Beträge. Dennoch wird dieses Segment des IT-Marktes in den kommenden Jahren sicherlich am schnellsten wachsen.
• Da dies eine unvermeidliche Zukunft ist, was sind die treibenden Faktoren, und was sind die Hindernisse für die Entwicklung der Cloud-Wirtschaft in Kroatien?
– Der Grund für die Annahme der Cloud-Wirtschaft, ebenso wie für jede technologische Veränderung, ist wirtschaftlicher Natur. Es geht um Skaleneffekte. Die Konsolidierung der Nachfrage nach Rechenleistung und Datenspeicherkapazitäten in einer virtualisierten Umgebung senkt die Kosten pro Server sowie die Kosten von Anwendungen pro Benutzer. Darüber hinaus wird die Notwendigkeit für ‚ex ante‘ IT-Investitionen durch monatliche Gebühren ersetzt, und letztendlich wird IT zur Sorge anderer. Dies sind die Gründe, warum Cloud unser Schicksal ist. In Kroatien ist ein zusätzlicher Faktor die Rezession. Einsparungen in einer Rezession sind unvermeidlich, und Cloud bedeutet Einsparungen. Daher sollte dieses Konzept offene Türen finden. Das ist jedoch nicht der Fall. Die Tiefe der Krise und die damit verbundenen Probleme sind so, dass für die Mehrheit der potenziellen Cloud-Dienstnutzer die Prioritäten völlig anders sind. IT kommt nicht in den Sinn, und Cloud noch weniger. Dennoch wird die Annahme von Cloud weitgehend von der Breite und Qualität des Angebots und insbesondere von angemessenem Marketing abhängen.
• Wird der Eintritt von HT in dieses Segment das Wachstum der Cloud-Dienste erheblich beeinflussen?
– Dies ist eine neue Form der IT-Dienstleistungsbereitstellung, eine Innovation, die das bestehende IT-Paradigma grundlegend verändert. Für ihre Annahme ist eine kritische Masse an qualitativ hochwertigen und gut zielgerichteten Angeboten entscheidend. In diesem Sinne ist das Angebot von HT, das sich ernsthaft darauf vorbereitet, in diesen Markt einzutreten, sicherlich wichtig.
• Wer hält in dieser Situation ein gewisses Maß an Konsum aufrecht, und welche Produkte und Dienstleistungen sind derzeit gefragt?
– Das bestehende Angebot an öffentlichen Cloud-Diensten umfasst etwa zehn Unternehmen. Einige dieser mutigen Pioniere sind Span (Digital Office, Speicherlösungen), Login Systems (ERP), O4B- Mobile Business Services (Zusammenarbeitstools), MIT Software (CRM), Spin Informatica (ERP), und es gibt auch Dienstleistungen, die von den Telekommunikationsanbietern HT und VIPnet sowie Megatrend angeboten werden.
• Erwarten Sie eine weitere Konsolidierung des IT-Marktes, und in welche Richtung könnte es gehen?
– Die Geschichte der Konsolidierung zieht sich seit Jahren hin, aber es passiert tatsächlich wenig. HT hat Combis übernommen, In2 hat konsolidiert und ist zu einem relativ größeren Softwareunternehmen gewachsen, und Asseco hat drei lokale mittelständische IT-Unternehmen fusioniert. Und das wäre es größtenteils. Die Konzentration führender IT-Unternehmen in Bezug auf den Umsatz bleibt sehr niedrig; der Marktanteil der fünf größten IT-Dienstleister im Land überschreitet kaum 30 Prozent. Die Ursachen dafür könnten im kleinen heimischen Markt und in Projekten liegen, die einfach keine großen Akteure erfordern. Und im globalen Markt, wo die Teilnahme nicht unter 500 Mitarbeitern liegen kann, wurde das nie in Betracht gezogen. Die Antwort auf die Frage, warum nicht, würde uns in die Gewässer der nationalen Entwicklungsstrategie, der Industriepolitik, des Wechselkurses der Kuna, der steuerlichen Belastung für Unternehmen, institutioneller Barrieren usw. führen. Daher sehe ich innerhalb solcher Rahmenbedingungen keine wesentlichen Treiber der Konsolidierung. Wir sind ein zu kleiner Markt für globale IT-Akteure, und für diesen Markt sind lokale Champions groß genug. Das Einzige, was passieren könnte, ist eine Erhöhung des Anteils der bereits vorhandenen oder das Auftreten neuer zentraleruropäischer Akteure.



