Home / Geschäft und Politik / Das Parlament diskutiert über Verbraucherkredite

Das Parlament diskutiert über Verbraucherkredite

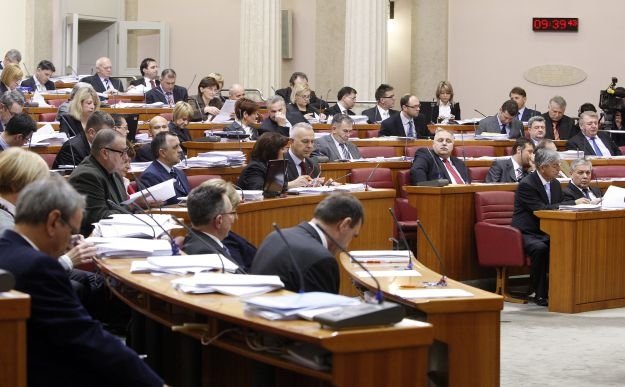
Das Parlament setzte seine Sitzung mit einem Vorschlag zur Änderung des Verbraucherkreditgesetzes fort, der darauf abzielt, den Schutz der Verbraucherinteressen, der Bankkunden, zu stärken. Der Gesetzentwurf wird vom Finanzminister Slavko Linić vorgestellt.

Zu Beginn der heutigen Sitzung wurde jedoch auf Antrag des HDZ-Clubs eine Pause eingelegt, da dieser mit der Tatsache unzufrieden war, dass die Regierung noch keine Richtlinien zur Vorbereitung des Haushalts für das nächste Jahr veröffentlicht hat.

Die Richtlinien werden normalerweise im Juli vorbereitet; heute ist Mitte September, es findet eine Regierungssitzung statt, und dieser Punkt steht nicht auf der Tagesordnung, warnte Ivan Šuker (HDZ) und beantragte eine 15-minütige Pause, damit der HDZ-Club seine Meinung zu diesem Thema äußern kann.

Das Parlament setzte dann die Sitzung mit einer Diskussion über den Vorschlag zur Änderung des Verbraucherkreditgesetzes fort.

Laut dem Vorschlag der Regierung müssen die Gebühren für genehmigte Kredite an die tatsächlichen Kosten der Kreditvergabe gekoppelt sein. Die Einführung neuer Gebühren nach Abschluss des Kreditvertrags ist verboten.

Die Regelung würde spezifischer Fragen im Zusammenhang mit Gebühren definieren und damit, wie von der Regierung angegeben, die Möglichkeit vermeiden, dass Gebühren versteckte Elemente enthalten, die die Kosten des Kredits erhöhen, sowie die Möglichkeit, ungerechtfertigte Gebühren zu verwenden. Es wird auch vorgeschlagen, eine Verpflichtung für Banken einzuführen, die Verbraucher schriftlich über die Risiken im Zusammenhang mit Änderungen der Wechselkurse und Zinssätze zu informieren.
Bei der Vereinbarung eines variablen Zinssatzes werden Parameter definiert, die als Grundlage für Änderungen verwendet werden können – EURIBOR, LIBOR, NRS oder der durchschnittliche Zinssatz auf Einlagen von Bürgern in der jeweiligen Währung, was verhindern sollte, dass Banken die Parameter missbrauchen, auf deren Grundlage sie variable Zinssätze anpassen.

Um Diskriminierung von Verbrauchern zu vermeiden, die bereits einen Kreditvertrag abgeschlossen haben und für die die Parameter zur Änderung des Zinssatzes nicht definiert wurden, schlägt die Regierung vor, dass auch in solchen Verträgen die Bank variable Parameter, eine feste Marge und Zeiträume für Zinssatzänderungen als Grundlage für alle zukünftigen Änderungen der Zinssätze vereinbaren muss. In diesem Fall sollten für diejenigen Kreditverträge, bei denen der Wechselkurs während der Rückzahlungsperiode um mehr als 20 Prozent gestiegen ist, die Zinssätze und die feste Marge nicht höher sein als die ursprünglichen.

Es wird auch vorgeschlagen, den maximal zulässigen Zinssatz festzulegen – der für Wohnungsbaudarlehen darf nicht höher sein als der durchschnittliche Zinssatz für genehmigte Wohnungsbaudarlehen nach Währung (Euro, Kuna, Franken) erhöht um ein Drittel, während er für andere Verbraucherkredite nicht höher sein darf als der durchschnittliche Zinssatz erhöht um die Hälfte.

Die Bestimmungen über erlaubte Überziehungen auf Girokonten (sogenannter Minus) würden festlegen, dass die Bank verpflichtet ist, den Verbraucher mindestens 30 Tage vor der wirksamen Reduzierung oder Streichung der Überziehung zu informieren.