Im nächsten Jahr werden mehr als die Hälfte der kroatischen Bürger (53%) nicht in der Lage sein, Geld zu sparen. Dies ist der höchste Prozentsatz an „Nicht-Sparern“ im Vergleich zum Beginn der Krise und dem Jahr 2009, als es 5% weniger Bürger gab, die nicht sparen konnten. Nur 13% gaben an, dass sie im nächsten Jahr sparen können, was einen Rückgang von 7% im Vergleich zu den vorherigen drei Jahren (20-21%) darstellt, so die GfK-Studie.
Der vorherrschende Pessimismus unter den kroatischen Bürgern zeigt sich auch darin, dass zwei Drittel der Bürger im nächsten Jahr mit noch schlechteren wirtschaftlichen Bedingungen im Land rechnen, während nur 7% auf eine wirtschaftliche Erholung hoffen.
In einer Situation, in der sie die Mittel und Möglichkeiten zum Sparen hätten, würden die kroatischen Bürger es vorziehen, Geld bei einer Bank anzulegen (32%), während unter den anderen institutionellen Sparformen die Wohnungsbaukassen/staatlich gefördertes Sparen an zweiter Stelle stehen (21%).
In Kroatien ist der Markt für Wohnungsbaukassen relativ jung (seit 1998) im Vergleich zu einigen anderen Ländern: zum Beispiel Österreich, wo die Bürger seit 80 Jahren die Möglichkeit des Wohnungsbausparens haben, oder Deutschland, wo das Wohnungsbausparen seit 100 Jahren entwickelt wird.
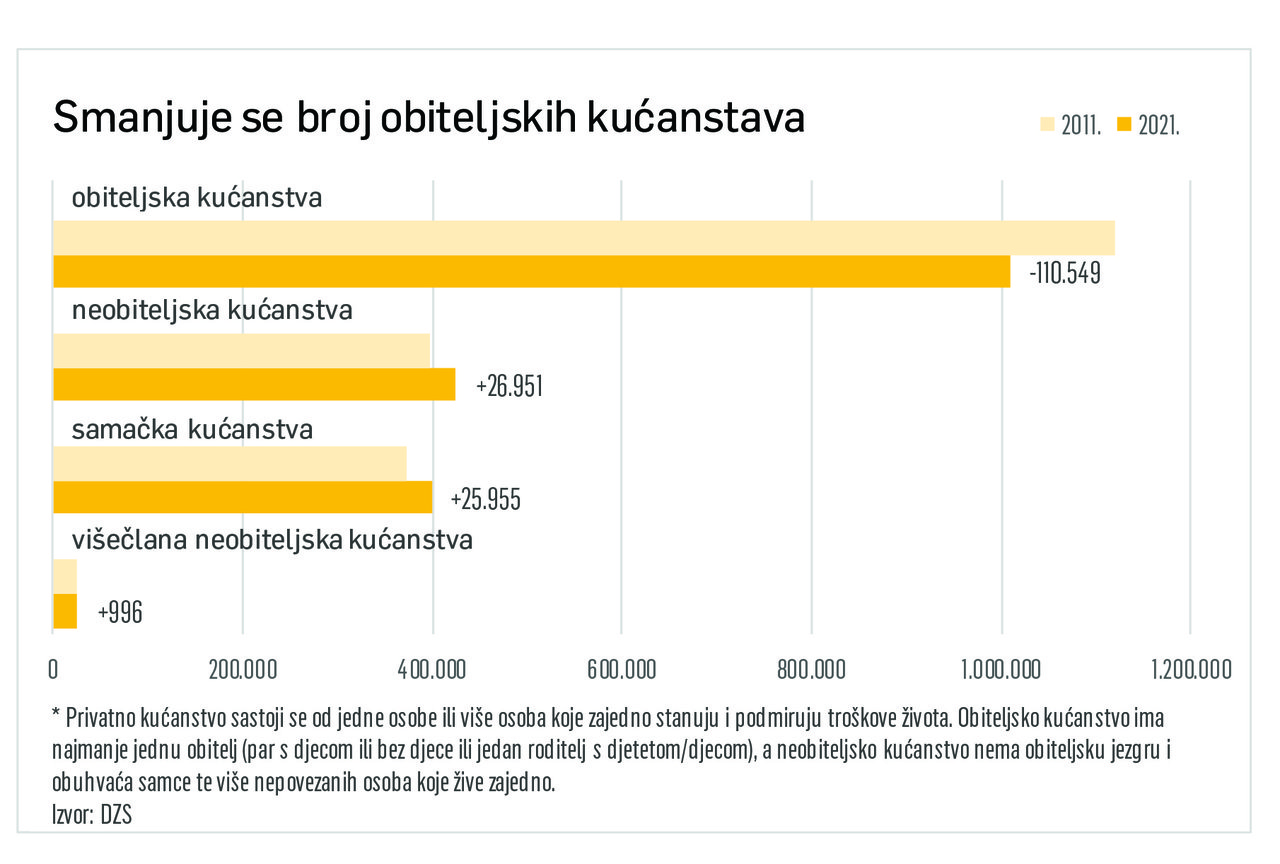
In Kroatien haben etwa 750.000 Bürger mindestens einen Wohnungsbausparvertrag, während die Zahl der Haushalte mit mehreren Verträgen ebenfalls zunimmt (Haushalte mit zwei Verträgen: 13% → 18%).
Ein typischer Sparer in einer Wohnungsbaukasse ist eine junge Person, gebildet, mit höherem Einkommen als dem Durchschnitt und einer eigenen Familie. Besonders bevorzugen Menschen, die in städtischen Gebieten leben, aus Zagreb und Umgebung, das Wohnungsbausparen, die besser gebildet, jünger und mit höheren Einkommen sind.