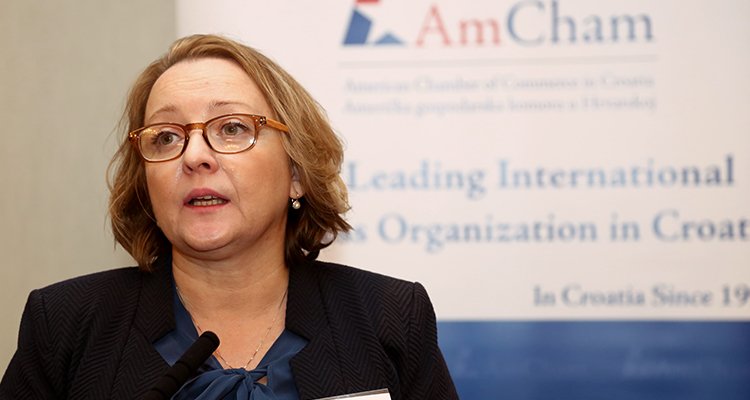
– Die Amerikanische Handelskammer in Kroatien schätzt die Bemühungen der Regierung der Republik Kroatien, die auf Steuererleichterungen für die kroatische Wirtschaft und Unternehmer abzielen, die in der Republik Kroatien tätig sind und begrüßt die Maßnahmen, die in vier Runden der Steuerreform vorgestellt wurden, sowie die angekündigten Maßnahmen, die voraussichtlich zu Beginn des Jahres 2021 in Kraft treten werden – sagte Andrea Doko Jelušić, Geschäftsführerin von AmCham.
– Die Amerikanische Handelskammer arbeitet kontinuierlich an Vorschlägen für weitere Steuererleichterungen, die darauf abzielen, Investitionen anzuziehen und die Wettbewerbsfähigkeit kroatischer Arbeitgeber bei der Anwerbung und Bindung von Arbeitskräften zu erhöhen. Die kürzlich veröffentlichte AmCham-Position ‚Empfehlungen zur Reform des Steuersystems 2020‘ enthält eine Reihe von Maßnahmen zur Verbesserung der Funktionsweise des Steuersystems, einschließlich Maßnahmen zur Entlastung von Beiträgen auf Löhne (Einkommensteuer) und Beiträgen auf individuelle Mitarbeitervergütungen – schloss Doko Jelušić.
Neben den bereits vorgeschlagenen Maßnahmen enthält die Position auch neue Empfehlungen zur Änderung der steuerlichen Behandlung von ‚Sachleistungen‘ und einen Vorschlag zur Änderung der steuerlichen Behandlung von Optionsplänen, wie in der Erklärung angegeben.
Nämlich, als Ergebnis der Steuerreform und einer günstigeren Besteuerung von Mitarbeiteraktienoptionen haben viele Unternehmen begonnen, dieses Modell umzusetzen, um wettbewerbsfähiger auf dem europäischen Markt zu sein und ihre Mitarbeiter zu halten. Die derzeitige Formulierung des Einkommensteuergesetzes sieht jedoch ausdrücklich eine günstigere steuerliche Behandlung für die Gewährung oder den Kauf von Optionen auf Aktien vor, definiert jedoch nicht die Behandlung von Unternehmensanteilen. AmCham schlägt eine Änderung des Einkommensteuergesetzes vor, die klar festlegt, dass Kapitaleinkünfte, neben der Gewährung oder dem Kauf eigener Aktien, auch die Gewährung und den Erwerb von Anteilen an einem Unternehmen, d.h. die Umsetzung von Optionsplänen in Gesellschaften mit beschränkter Haftung (d.o.o.), umfassen.