Home / Geschäft und Politik / Magda Milas (Alice in Blockchains): Ich glaube, die Zukunft der Fintech-Branche liegt in der Zusammenarbeit mit Banken

Magda Milas (Alice in Blockchains): Ich glaube, die Zukunft der Fintech-Branche liegt in der Zusammenarbeit mit Banken

<p>Magda Milas</p>
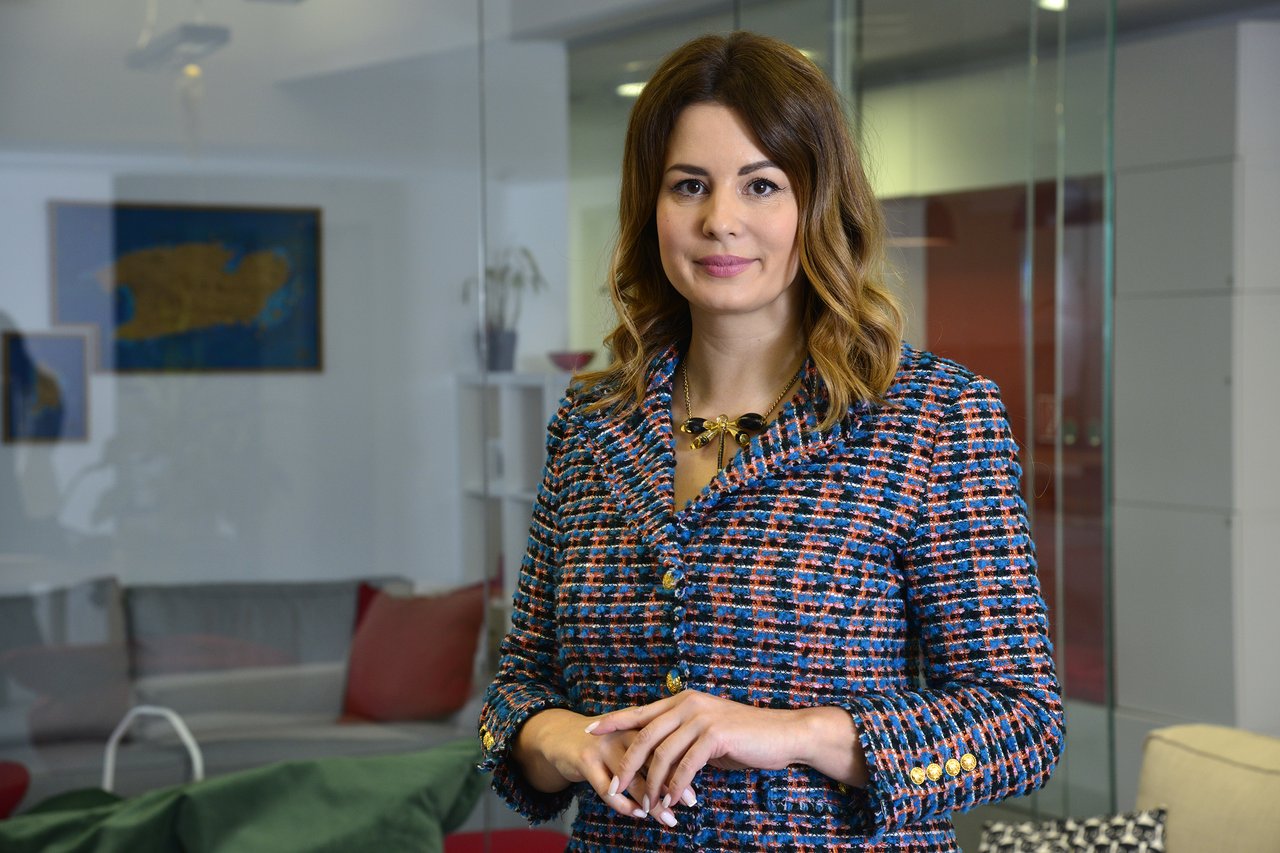
Magda Milas / Image by: foto Rene Karaman

Eine Fintech-Expertin, Präsidentin des Alice in Blockchains-Vereins, Taucherin und Pilotin – das ist Magda Milas, mit der wir über die Fintech-Branche in Kroatien, digitale Zahlungen, Frauen in der Fintech- und Blockchain-Branche sowie die Balance zwischen ihren Hobbys und geschäftlichen Verpflichtungen gesprochen haben.

Sie hat uns verraten, wie Kroaten Fintech akzeptieren, mit welchen Herausforderungen in diesem Sektor heimische Unternehmen konfrontiert sind und wie die Einführung des Euro die Entwicklung in Kroatien beeinflussen wird. Als Präsidentin des Alice in Blockchains-Vereins, der Frauen aus der Fintech- und Blockchain-Branche zusammenbringt, arbeitet Milas derzeit an der Organisation der Finanztechnologiekonferenz ‚Money Motion‘, einer der wenigen ihrer Art in Kroatien.

Was hat Sie inspiriert, eine Karriere in der Finanztechnologie aufzubauen? Wie sind Sie mit diesem Bereich in Berührung gekommen?

– Sehr logisch, eigentlich. Ich bin ehemalige Bankerin und habe nach mehreren Jahren im Bankwesen zur Finanztechnologie gewechselt. Ich kann sagen, dass die Bank mich geprägt hat. Sie hat mir sicherlich viel Wissen und Möglichkeiten geboten, aber ich habe auch keine banktypische Denkweise übernommen. Ende 2019 hatte ich die Gelegenheit, Teil des Geschäftsentwicklungsteams bei Kroatiens größtem Krypto-Fintech, Electrocoin, zu werden, wo ich zwei Jahre lang an der Entwicklung des Geschäfts und dem Wachstum von Kryptowährungszahlungen gearbeitet habe. Dann bin ich dem neuen Geschäftsentwicklungsteam bei A1 beigetreten, wo ich seit einem Jahr Finanztechnologiedienste entwickle.

Wie entwickeln Sie Finanztechnologie bei A1 Kroatien? Können Sie das mit einem Beispiel erklären?

– Bei A1 bin ich Teil eines Non-Core-Teams, das Produkte entwickelt, die den Nutzern und dem Unternehmen einen Mehrwert bieten. Telekommunikationsunternehmen haben in Zukunft ein unglaubliches Potenzial, Banken in einem Teil ihres Geschäfts zu ersetzen. Ich betrachte die Telekommunikationsbranche hauptsächlich durch die Linse des Internets und der Technologien, die darauf basieren, wie Blockchain. In jedem Fall handelt es sich um riesige Systeme, in denen Veränderungen nicht schnell, über Nacht geschehen.

Derzeit liegt der größte Fokus auf der Entwicklung digitaler Zahlungen. Dies ist einer der Bereiche der Finanztechnologie mit dem größten Potenzial. Laut dem Jahresbericht 2022 von Statista Global wird erwartet, dass der Wert der Transaktionen bis 2027 15 Billionen Dollar übersteigt.

Eine Art digitaler Zahlung, die für Telekommunikationsunternehmen einzigartig ist, wird als Direct Carrier Billing bezeichnet. Dies ist eine kontaktlose, ausschließlich mobile Zahlung, die keine Karte erfordert, d.h. es handelt sich um elektronisches Geld, bei dem der Nutzer Inhalte erwerben kann, indem er sein A1-Konto belastet. Ein Beispiel ist die Zusammenarbeit mit Google, Apple und PlayStation, für die wir von der Kroatischen Nationalbank als kleines elektronisches Geldinstitut lizenziert sind.

Wie wird sich die Entwicklung von Fintech in den kommenden Jahren auf die Banken- und Finanzdienstleistungsbranche auswirken?

– Die Erwartungen sind sicherlich positiv, und ich glaube, dass Fintech einen erheblichen Einfluss auf das globale Banken- und Finanzsystem haben wird. Fintech-Unternehmen konzentrieren sich eindeutig auf ein bestimmtes Segment und nutzen Technologie, um Finanzdienstleistungen auf innovative Weise anzubieten, was langfristig den Wettbewerb im traditionellen Finanzsystem erhöht.

Traditionelle Finanzinstitute haben einen Vorteil in Bezug auf Reputation und Vertrauen. Die weitere Entwicklung von Fintech, sowohl lokal als auch global, wird auch stark von der regulatorischen Umgebung, der Akzeptanz durch die Nutzer und der Fähigkeit traditioneller Finanzinstitute, sich an den sich verändernden Markt anzupassen, beeinflusst.

Neue Vorschriften entstehen ständig. Wie gehen Fintech-Unternehmen mit Bedenken hinsichtlich Sicherheit und Vorschriften um?

– Die größte Herausforderung besteht darin, dass Fintech-Unternehmen die gleichen Vorschriften und regulatorischen Rahmenbedingungen wie traditionelle Finanzinstitute erfüllen müssen. Ich würde sagen, dass die größten Herausforderungen, aber auch Chancen, in drei Bereichen liegen. Der erste ist sicherlich die Einhaltung von Gesetzen und Vorschriften, daher ist es wichtig, dass jedes Unternehmen Experten in jedem dieser Bereiche hat: AML, Compliance, GDPR.

Der zweite Teil ist möglicherweise die Lizenzierung für den Betrieb, wie die Lizenz für elektronische Geldinstitute, die von der Kroatischen Nationalbank an Unternehmen vergeben wird, die elektronisches Geld ausgeben oder Zahlungsdienste im Zusammenhang mit der Ausgabe von elektronischem Geld anbieten möchten. Etwa zehn Unternehmen in Kroatien besitzen diese Lizenz, darunter mehrere Banken, Kartenunternehmen, Telekommunikationsunternehmen und Zahlungsdienstleister.

Der dritte Teil ist die Möglichkeit zur Zusammenarbeit, d.h. Partnerschaften mit Banken oder traditionellen Finanzinstituten, die bereits reguliert sind, aufzubauen.

Wie wahrscheinlich ist es, dass sowohl Banken als auch Fintech in eine Partnerschaft eintreten?

– Ich glaube, dass die Zukunft in der Zusammenarbeit von Fintech auf der einen Seite und Banken, Versicherungsunternehmen oder Telekommunikationsunternehmen auf der anderen Seite liegt. Eine Lösung ist die Zusammenarbeit, eine andere ist die Fusion, und die dritte ist, dass jede Einheit unabhängig operiert, was derzeit eine Herausforderung darstellt, insbesondere für Fintech.

Fintech-Unternehmen können viele Probleme für Banken lösen, eines davon ist die Erleichterung des KYC-Prozesses, d.h. Know Your Customer, bei dem Fintech neben der Identifizierung der Person auch die Gültigkeit des Personaldokuments überprüfen kann, ob es gefälscht ist. Dies kann sowohl der Bank als auch dem Kunden Zeit sparen. Ein interessantes Beispiel ist die Echtzeit-Bewertung der Kreditwürdigkeit und die Zusammenarbeit im Bereich des offenen Bankings. Beides wurde durch die EU-Zahlungsrichtlinie PSD2 ermöglicht.

Was denken Sie, wie wird sich die Einführung des Euro auf die Entwicklung von Fintech auswirken?

– Einerseits ist der Euro eine weit verbreitete und stabile Währung, und seine Einführung wird wahrscheinlich die Attraktivität Kroatiens als Ziel für ausländische Investitionen, einschließlich Fintech, erhöhen. Der Euro reduziert auch die Notwendigkeit für Umrechnungen und erleichtert grenzüberschreitende Transaktionen, was langfristig den Handel, einschließlich E-Commerce und Online-Zahlungen, steigern wird.
Andererseits war der Übergang zum Euro ein langwieriger, kostspieliger und komplexer Prozess, sodass Fintech-Unternehmen im vergangenen Jahr in neue Systeme und Infrastrukturen investiert haben, um die neue Währung zu unterstützen, was erhebliche finanzielle und operationale Belastungen mit sich brachte. Niemand hatte Zeit, sich auf Innovationen zu konzentrieren; der Fokus lag auf der Umstellung und der Einführung der neuen Währung. Einer der Unterschiede zwischen Kuna und Euro als Währungen ist, dass der Euro mehr Münzen mit höherem Wert hat.

Zum Beispiel hatten wir 10 und 20 Kuna Banknoten, während der Euro Münzen mit einer minimalen Papierdenomination von fünf Euro hat. Wir sind nicht an so viele Münzen gewöhnt, daher wird dies sicherlich das Wachstum digitaler Zahlungen fördern, nicht nur für Kunden und Verbraucher, sondern auch für Händler in Bezug auf das Einsammeln und Verarbeiten von Bargeld, um die gesetzliche Verpflichtung zur täglichen Einzahlung zu erfüllen, was die Kosten erhöhen und die Geschäftsabläufe buchstäblich komplizieren wird.

Insgesamt wird die Auswirkung der Einführung des Euro auf die Entwicklung von Fintech in Kroatien davon abhängen, wie gut der Übergang gemanagt wird und wie schnell wir als Land uns an die neue Währung anpassen.

Wie akzeptieren die Menschen in Kroatien neue Technologien im Finanzwesen?

– In Kroatien bleibt Bargeld die dominierende Zahlungsmethode. Laut den Statistiken der Kroatischen Nationalbank über den Anteil der Zahlungsmethoden unter Privatpersonen macht es etwa 80 % aller Zahlungen aus. Ich glaube, diese Zahl wird im Laufe der Zeit sinken, insbesondere nachdem wir den Euro eingeführt haben. Kroatien hat in den letzten Jahren ein signifikantes Wachstum im Fintech-Sektor erlebt. Ich würde sagen, dass aktive Bemühungen unternommen werden, um die Branche zu fördern, indem Fintech-Unternehmen unterstützt und Anreize geschaffen werden.

Ein positives Beispiel ist sicherlich die ‚Money Motion‘, eine internationale Fintech-Konferenz, die wir mit Kollegen aus der Branche organisieren. Experten aus der ganzen Welt kommen zu uns: von Unternehmen wie Revolut, Mastercard, Nexi, Minke, Infobip, Unzer, Fonoa, Wirex, Banked, Aircash…

Was sind derzeit die wichtigsten Trends im Fintech? Welche Bereiche sind für Investoren am attraktivsten?

– Ich würde sagen, dass digitale Zahlungen nach wie vor am weitesten verbreitet sind, Kredite werden immer beliebter, insbesondere in Asien, sodass Crowdfunding, Crowdlending, Crowdinvesting und digitale Banken, sogenannte Neobanken, wie Revolut, N26, Monzo, NuBank und viele andere entstanden sind. Laut Schätzungen von KPMG stiegen die globalen Investitionen in Fintech von 127,7 Milliarden Dollar im Jahr 2020 auf 226,5 Milliarden Dollar im Jahr 2021.

Es gibt auch sogenannte Embedded Finance, mit dem größten Potenzial in Embedded Payments aufgrund der erhöhten Benutzerzufriedenheit und der Einfachheit des Services.

Dezentrale Finanzen, die mit Blockchain verbunden sind, werden ebenfalls immer beliebter, ursprünglich auf der Ethereum-Blockchain, die 2015 entwickelt wurde. Dies ist ein technologisch anspruchsvolles und regulatorisch herausforderndes Gebiet in den frühen Entwicklungsphasen, und die Zeit wird zeigen, in welchem Umfang Anwendungen möglich sind. Wir haben eine neue Generation des ‚dezentralen Internets‘ erreicht, genannt Web3, das auf Blockchain basiert und es den Nutzern ermöglicht, ihre Daten, Privatsphäre und eigenen digitalen Vermögenswerte unabhängig zu verwalten.

Die Entwicklung von Insurtech und Regtech ist ebenfalls interessant, über die noch diskutiert wird, ob sie zu Fintech gehören oder separate technologische Zweige sind.

Als Präsidentin des Alice in Blockchains-Vereins sehen Sie bereits positive Veränderungen im Bewusstsein für Fintech, Blockchain und Kryptowährungen unter Frauen in Kroatien?

– Im Laufe der Jahre mussten Frauen viele Herausforderungen und Stereotypen überwinden, um sich in Führungspositionen zu etablieren, und speziell in Bezug auf die Fintech-Branche machen sie laut dem globalen Bericht von Deloitte für 2020 etwa sieben Prozent der Gesamtzahl aus. Unser Verein ist gemeinnützig und konzentriert sich auf die Bildung und Vernetzung von Frauen in diesen Technologien. Derzeit nehmen wir zusammen mit dem Rest der Gemeinschaft an der Organisation der kroatischen Fintech-Konferenz ‚Money Motion‘ teil, die internationalen Charakter hat und am 9. und 10. März in Zagrebs Lauba stattfinden wird.

Wir organisieren auch unsere eigene, die erste internationale Konferenz in Zagreb ‚Web3 Tales‘, die Anfang Juni im Museum für zeitgenössische Kunst stattfinden wird. Wir haben gerade erst begonnen, der Weg ist lang, aber das große Interesse und die Resonanz zeigen sicherlich, wie notwendig eine solche Initiative war. Dies ist unser Beitrag zur Gemeinschaft.

Neben all dem finden Sie Zeit für Hobbys – Fliegen und Tauchen. Wie haben Sie damit angefangen und warum Tauchen und Fliegen?

– Ich habe einen Privatpilotenschein für das Fliegen von einmotorigen Propellerflugzeugen. Ich habe 2014 mit dem Fliegen begonnen und im Januar 2017 meinen Schein erhalten. Es ist eine saisonale Aktivität, die ich hauptsächlich bei schönem Wetter von Frühling bis Herbst so oft wie möglich ausübe.

Und ab Mai beginne ich auch mit dem Tauchen; ich bin Mitglied des Zagreber Tauchclubs ‚Roniti se mora‘, der sich auf ökologische Aktivitäten zum Schutz der Umwelt konzentriert. In diesem Jahr wird es vier große ökologische Meerreinigungsaktionen geben. Eine der Aktionen, an der ich in diesem Jahr teilnehmen möchte, ist die Reinigung des Vis-Aquatoriums, wo wir im letzten Jahr in drei Tagen 17 Tonnen Müll geborgen haben. Es gibt auch Unterwasserfotowettbewerbe, an denen ich immer gerne teilnehme, und ich tauche auch seit meiner Kindheit. Meine Mutter war im Tauchen aktiv, daher ist es für mich ein natürlicher Zustand, unter Wasser zu sein. Ich habe auch im Freitauchen Wettkämpfe bestritten.

Wie balancieren Sie das mit geschäftlichen Verpflichtungen?

– Tauchen ist etwas, das mich entspannt. Auf der anderen Seite ist Fliegen tatsächlich eine Aktivität, die ich nicht als entspannend bezeichnen kann. Fliegen testet und fordert definitiv meine Grenzen und erfordert viel Vorbereitung und Lernen. Es ist überhaupt nicht einfach, und ich muss mich vor jedem Flug sehr gut vorbereiten. Ich fliege eine bestimmte Anzahl von Stunden pro Jahr, und das ist in Grobnik. Daher übe ich diese Aktivitäten saisonal aus.

Markiert: