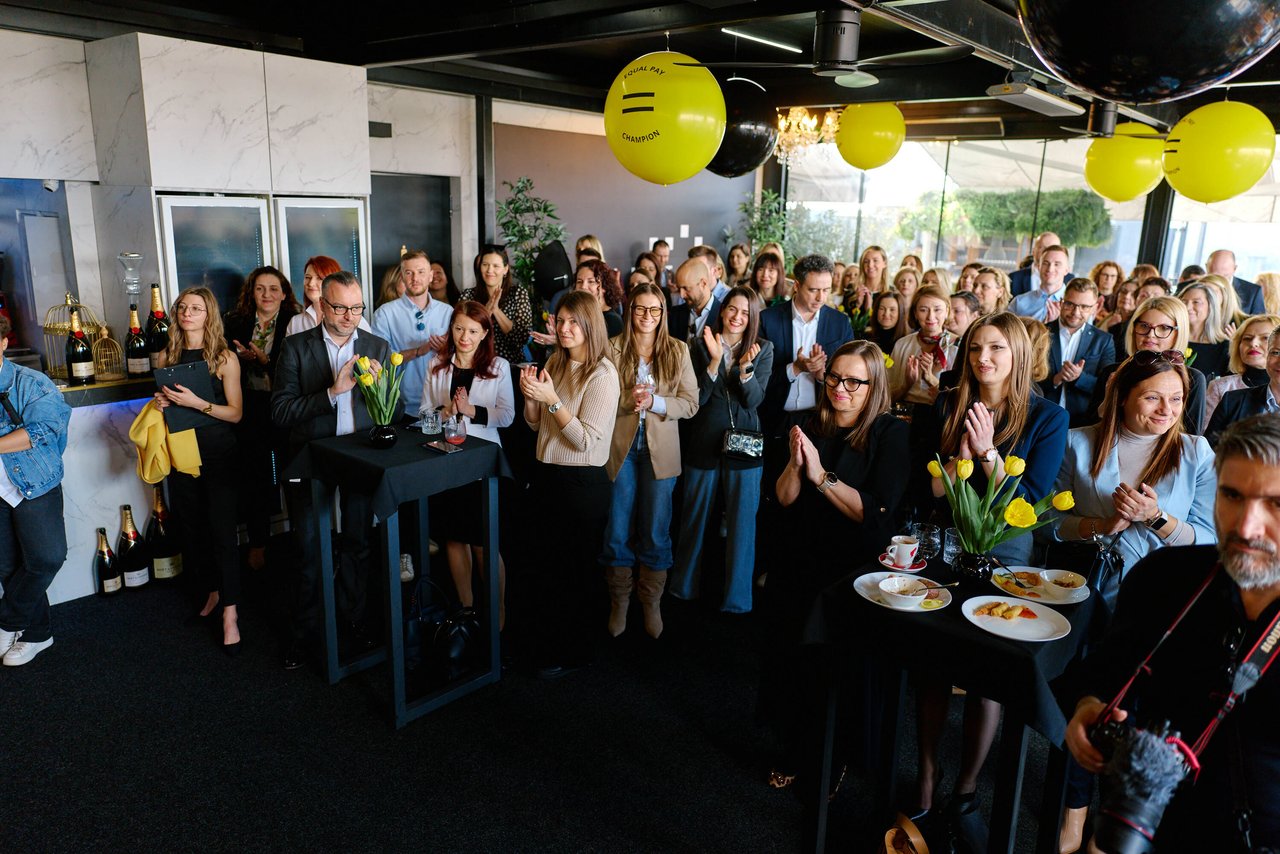
Der digitale Euro ist ein Projekt der Europäischen Zentralbank, das viel Raum für Spekulationen und verschiedene Theorien lässt, insbesondere in Bezug auf den Datenschutz der Nutzer. Die Kroatische Nationalbank versammelte eine Reihe von Experten für Wirtschaft auf der Konferenz ‚Digitaler Euro und digitale Zentralbankwährung‘, um dieses Projekt zu diskutieren.
– Das Konzept der digitalen Zentralbankwährung (CBDC), einschließlich des digitalen Euro, ist äußerst interessant und herausfordernd, und es wirft eine große Anzahl von Fragen auf, die wir auf dieser Konferenz beantworten wollen. Die Einführung digitaler Zentralbankwährungen wird derzeit in hundert Jurisdiktionen weltweit in Betracht gezogen, und die Motive für die Erforschung der Schaffung einer digitalen Version von öffentlichem Geld für Bürger variieren von Land zu Land, ebenso wie die Ansätze zur CBDC. Es ist wichtig zu betonen, dass mit der Einführung des digitalen Euro Bargeldzahlungen weiterhin möglich sein werden; der digitale Euro wird Bargeld nicht ersetzen, sondern eine digitale Form von Bargeld darstellen, die offline verwendet werden kann, um Geld von Mobilgerät zu Mobilgerät zu übertragen, auch wenn keine Internetverbindung besteht. Damit unsere gemeinsame europäische Währung weiterhin den Bedürfnissen der Nutzer entspricht, muss sie sich gemäß den Wünschen der Bürger entwickeln, erklärte der Gouverneur der Kroatischen Nationalbank, Boris Vujčić.
Der Gouverneur betonte, dass Bargeld Inklusivität und Datenschutz bei Zahlungen ermöglicht, und der digitale Euro würde dies auch in digitaler Form ermöglichen. – Wenn der digitale Euro eingeführt wird, werden unsere Finanztransaktionen einfacher, da wir ein sicheres Zahlungsmittel wählen können, das in der gesamten Eurozone akzeptiert wird. Jeder in der Eurozone wird mit dem digitalen Euro kostenlos bezahlen können, genau wie er derzeit mit Bargeld bezahlt, sagte Vujčić anlässlich.
Während zweier Panels, die sich auf die Präsentation des digitalen Geldprojekts konzentrierten, versuchten die Panelisten, die Diskussion über die Einführung des digitalen Euro und digitales Zentralbankgeld näher an das Publikum zu bringen. Einer der Redner war auch Evelien Witlox, Direktorin des digitalen Euro-Programms der Europäischen Zentralbank.
Witlox betonte, dass die Nutzung von Bargeld in der Eurozone abnimmt und hob die Einzigartigkeit des digitalen Euro als Kombination aus der Praktikabilität von Zentralbankgeld und den Vorteilen digitaler Zahlungen hervor. – Der digitale Euro würde in der gesamten Eurozone als zusätzliche Option neben Bargeldzahlungen und anderen bestehenden Zahlungsmethoden weit verbreitet akzeptiert werden. Mit dem digitalen Euro als paneuropäischer Lösung unter europäischer Führung würde die strategische Autonomie Europas gestärkt, unsere Abhängigkeit von nicht-europäischen Zahlungsdienstleistern verringert und Innovation sowie Marktwettbewerb im europäischen Zahlungssektor gefördert, sagte Witlox.
Digitales Wallet
Der digitale Euro ist im Wesentlichen eine digitale Zentralbankwährung (CBDC), eine elektronische Version von Bargeld. Er würde von der Zentralbank ausgegeben und wäre für alle in der Eurozone verfügbar. Er würde keinen Internetzugang erfordern und wäre ein völlig kostenloses elektronisches Zahlungsmittel. Er sollte einfachere Zahlungen beim Reisen oder Online-Shopping sowie in anderen Transaktionsbereichen ermöglichen. Witlox betont den Datenschutz der Nutzer als Priorität, da Transaktionen nicht mit Einzelpersonen verknüpft werden können. Daten im System werden anonym sein und vollständig den Datenschutzbestimmungen der DSGVO und anderen Vorschriften zum Schutz privater Informationen entsprechen.